放課後等デイサービスの経営に行き詰まったとき、多くの経営者はまず廃業の手続きを調べます。しかし令和8年6月、この判断の前提を変える制度改正が施行されました。
新規に指定を受けた事業所の基本報酬が引き下げられ、既存の事業所は対象外とされたのです。そして、合併・分割・事業譲渡によって承継された事業所も、既存事業所と同様に扱われることが明記されました。つまり、いま持っている「指定」そのものに、これまでになかった価値が生まれています。
一方で、経営環境そのものは数年前の見通しとは違う方向に動いています。「赤字事業所は増え続ける」と言われてきましたが、実際の数字は逆です。この記事では、最新のデータで現在地を確認したうえで、廃業に必要な手続きと費用、そして譲渡という選択肢を判断するための材料を整理します。
この記事の要点
- 放課後等デイサービスの赤字事業所割合は2022年度42.5%から2024年度33.0%へ低下。収益性はむしろ改善している
- 令和8年6月以降に新規指定を受けた事業所は基本報酬が1000分の982(約1.8%減)。既存事業所は対象外
- M&Aで承継した事業所は「既存事業所と同様の扱い」。新規開設より譲受のほうが報酬面で有利になった
放課後等デイサービスの現在地
廃業を判断する前に、業界全体がどこにいるのかを最新の数字で確認します。数年前によく語られていた見通しは、すでに更新されています。
赤字事業所の割合は下がっている
福祉医療機構(WAM)が令和8年3月に公表した2024年度決算の分析によれば、放課後等デイサービスの赤字事業所割合は次のように推移しています。
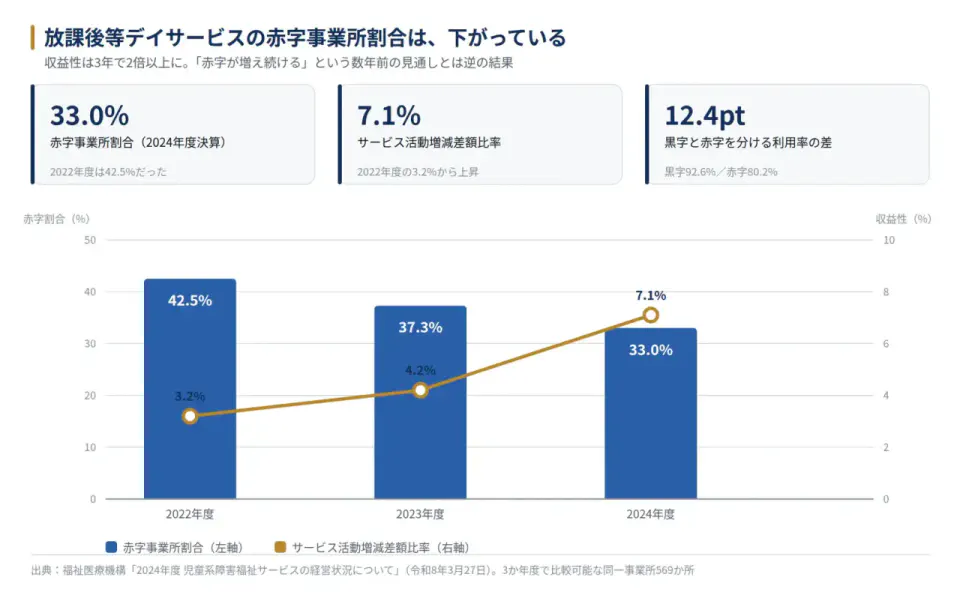
3か年度で比較可能な同一事業所569か所を対象とした集計で、赤字事業所割合は2022年度42.5%、2023年度37.3%、2024年度33.0%。サービス活動増減差額比率は3.2%、4.2%、7.1%と上昇しています。
「赤字の事業所が増え続ける」という数年前の見通しとは、逆の結果になっています。背景として大きいのは、令和6年度報酬改定で導入された延長支援加算です。同一事業所(825か所)の算定割合は30.2%から71.8%へと大きく上昇し、利用児童1人1日当たりの収益が628円上がりました。
ただし、これは業界全体の平均の話です。次に見るように、事業所ごとの差は非常に大きくなっています。
事業所は増え続けている
利用者数と事業所数は制度創設以来、増加を続けています。国が令和8年度の見直しで放課後等デイサービスを対象に選んだ理由も、この点にあります。対象サービスの選定基準は、年間総費用額全体に占める割合が1%以上あり、令和6年度の収支差率が5%以上で、事業所の伸び率が過去3年間5%以上を続けているサービスとされました。
つまり国から見た放課後等デイサービスは、「収益性が確保されていて、事業所が増えすぎているサービス」です。この認識が、次に述べる報酬の引き下げにつながりました。
令和8年6月、新規開設の報酬が下がった
ここが、いま廃業か継続かを考えるうえで最も重要な変更点です。
応急的な報酬単価の特例
こども家庭庁は令和8年度障害福祉サービス等報酬改定において、新規事業所に限った臨時応急的な見直しを実施しました。制度の持続可能性を確保する観点から、収益性が高く事業所が急増しているサービス類型を対象としたものです。
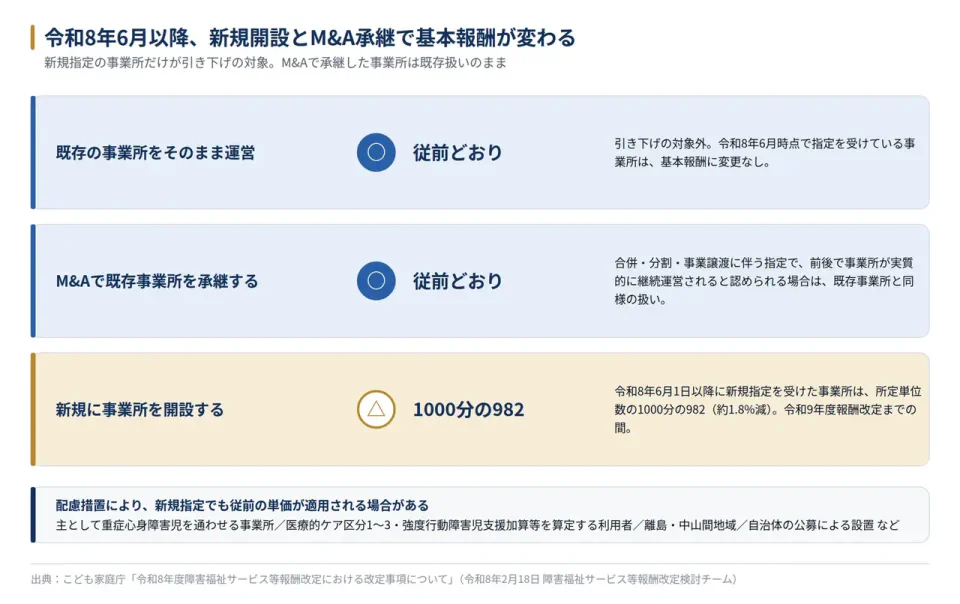
放課後等デイサービスの場合、所定単位数の1000分の982に相当する単位数が適用されます。約1.8%の引き下げです。
| 項目 | 内容 |
|---|---|
| 対象 | 令和8年6月1日以降に新規指定された事業所 |
| 既存事業所 | 対象外(従前どおり) |
| 放課後等デイサービスの単価 | 所定単位数の1000分の982(約1.8%減) |
| 適用期間 | 令和9年度報酬改定までの間 |
| 施行 | 告示改正・令和8年6月施行 |
対象は放課後等デイサービスだけではありません。児童発達支援は1000分の988、就労継続支援B型は1000分の984、共同生活援助(介護サービス包括型・日中サービス支援型)は1000分の972が適用されます。
対象から外れる配慮措置
新規指定であっても、以下に該当する基本報酬には従前の報酬単価が適用されます。
- 重度障害児等への配慮 — 主として重症心身障害児を通わせる事業所の基本報酬。医療的ケア区分(1〜3)、強度行動障害児支援加算(Ⅰ)(Ⅱ)、人工内耳装用児支援加算、視覚・聴覚・言語機能障害児支援加算を算定する利用者に係る基本報酬
- 地域への配慮 — 離島・中山間地域(特別地域加算の対象地域)にある事業所。自治体が客観的に必要であるとして設置する事業所(公募によりサービスが不足する地域に設置するもの、自治体から補助等の経済的支援を得て設置するもの)
重度の障害児を受け入れる事業所と、供給が不足している地域の事業所は守られる設計になっています。裏を返せば、それ以外の一般的な新規開設は不利になるということです。
なお、同じ令和8年6月施行で処遇改善加算も拡充されました。対象が福祉・介護職員から障害福祉従事者へと広がり、放課後等デイサービスの加算率は区分に応じて11.9%から16.1%の水準に設定されています。人件費の原資は増えていますが、その分だけ職員への配分が求められる仕組みです。
黒字と赤字を分けているもの
同じ制度のもとで、なぜ3分の1の事業所が赤字になるのか。WAMの分析は明快な答えを出しています。
| 指標 | 黒字事業所(790か所) | 赤字事業所(371か所) |
|---|---|---|
| 利用率 | 92.6% | 80.2% |
| 年間営業日数 | 284.7日 | 273.6日 |
| 1事業所当たりサービス活動収益 | 36,688千円 | 28,129千円 |
| 利用児童1人1日当たり収益 | 13,339円 | 12,197円 |
| 人件費率 | 61.5% | 83.6% |
最大の差は利用率で、12.4ポイントの開きがあります。年間営業日数の差11.1日と合わせた延べ利用児童数の差が、1事業所当たり収益の8,559千円の差につながっています。
注目すべきは費用側です。1事業所当たりの人件費は、赤字事業所のほうが945千円高いという結果でした。従事者1人当たり人件費に411千円の差があり、赤字事業所のほうが処遇改善加算(Ⅰ)の算定率も高い。つまり赤字の原因は「人件費をかけすぎている」というより、同じ人件費を支えるだけの稼働が取れていないことにあります。
加算の算定状況にも差がありました。専門的支援体制加算は黒字44.3%に対し赤字28.3%、専門的支援実施加算は29.5%に対し18.6%、児童指導員等加配加算は84.9%に対し69.8%。取れるはずの加算を取り切れていない事業所が赤字側に偏っています。
廃業を検討する前に、まず利用率と加算の算定状況を点検する価値があります。資金繰りの改善策については介護事業の資金繰りが悪化したら?原因と対策、出口戦略まで解説も参考にしてください。
廃業・閉鎖の手続き
改善の見込みが立たない場合の手続きを整理します。
自治体への廃止届
放課後等デイサービスは児童福祉法に基づく指定を受けて運営しています。廃止・休止する場合は、指定権者(都道府県または市町村)への届出が必要です。
| 項目 | 内容 |
|---|---|
| 提出先 | 指定権者(都道府県・指定都市・中核市等) |
| 提出書類 | 廃止・休止届出書 |
| 提出期限 | 廃止・休止する日の1ヵ月前までとするのが一般的 |
| 添付書類 | 利用児童の引き継ぎ状況に関する書類など |
様式・期限・添付書類は指定権者によって異なります。まず事業所の指定権者に事前相談してください。届出前に相談することで、必要な準備の全体像が見えます。
「休止」と「廃止」は別の手続きです。将来の再開を予定するなら休止、予定しないなら廃止になります。廃止届を出して指定が失効すると、後から譲渡することはできません。判断に迷う段階であれば、この点は特に重要です。
児童と家族への対応
放課後等デイサービスの廃業で最も時間がかかるのが、利用している児童の受け入れ先の確保です。
- 保護者への説明 — 閉所の時期と理由、引き継ぎの進め方を説明します。放課後の居場所を失うことは家庭の生活に直結するため、できるだけ早い段階での告知が求められます
- 相談支援事業所との連携 — 障害児支援利用計画の変更が必要になります。担当の相談支援専門員への連絡は不可欠です
- 受け入れ先の確保 — 近隣の事業所に空きがあるとは限りません。地域によっては数ヵ月を要します
- 記録の引き継ぎ — 個別支援計画やアセスメントの記録は、次の事業所での支援の連続性に関わります
従業員への対応
児童指導員、保育士、児童発達支援管理責任者といった有資格者の処遇を決める必要があります。廃業のスケジュールを伝えたうえで、異動の可否や退職の意向を確認します。退職に伴い、賃金の支払い、社会保険・労働保険の資格喪失手続き、離職票の発行などが発生します。
児童発達支援管理責任者は、研修の受講要件があり採用が難しい職種です。この人材を手放すことの意味は、廃業と譲渡を比較するうえで無視できません。
廃業にかかる費用と時間
廃業すればコストが止まる、とは限りません。
| 項目 | 内容 |
|---|---|
| 従業員の退職に伴う費用 | 未払い賃金、解雇予告手当、退職金規程がある場合は退職金 |
| 事業所の原状回復 | 賃借物件の原状回復費用、解約予告期間中の賃料。バリアフリー改修を施している場合は費用が膨らみやすい |
| 送迎車両の処分 | リース契約の場合は中途解約の違約金が発生する可能性 |
| 設備・備品の処分 | 療育用の教材・遊具・什器の廃棄費用 |
| 法人の解散・清算 | 解散登記・清算結了登記の登録免許税、官報公告費用、専門家報酬 |
| 借入金の返済 | 事業をやめても債務は残る |
期間の目安は、届出期限から逆算して*最低でも2〜3ヵ月*。児童の受け入れ先確保を含めるとさらに長くなります。法人の清算まで行う場合は、解散公告の期間を含めて数ヵ月が加わります。
廃業に費用がかかるという事実は、譲渡と比較する際の重要な材料になります。
廃業ではなく譲渡という選択肢
事業を続けられないという結論が同じでも、廃業と譲渡では結果がまったく違います。
- 児童が通い慣れた場所を失わずに済む
- 従業員の雇用が継続される
- 借入金の整理につながる可能性がある
- 経営者に譲渡対価が入る可能性がある
そして令和8年6月以降、放課後等デイサービスには*制度上の理由*が加わりました。
M&Aなら「既存事業所扱い」が維持される
応急的な報酬単価の特例には、次の注記が置かれています。
※ 合併・分割・事業譲渡に伴う指定の場合、その前後で事業所が実質的に継続して運営されると認める場合は、既存事業所と同様の扱い
新規に開設すれば基本報酬は1000分の982。しかしM&Aで承継すれば、従前の単価が維持されます。
これは売り手・買い手の双方に影響します。
| 立場 | 意味するところ |
|---|---|
| 譲渡を考える経営者 | いま持っている指定に、制度上の付加価値が生まれた。廃止届を出せばこの価値は消える |
| 事業拡大を考える法人 | 新規開設より譲受のほうが、令和9年度改定までの間は報酬面で有利になる |
買い手にとって「新設か買収か」の比較材料が明確になったということは、譲受のニーズが高まる方向に働きます。ただしこの措置は令和9年度報酬改定までの期間限定であり、次期改定でどう扱われるかは未定です。
なお「実質的に継続して運営されると認める場合」の判断は指定権者が行います。譲渡のスキームを検討する段階で、指定権者への確認が必要です。
放課後等デイサービスの何が評価されるか
譲渡を検討する際、買い手が見るのは以下のような点です。
- 指定そのもの — 上記のとおり、令和9年度改定までの間は従前単価が維持される対象になります
- 利用率と稼働の安定性 — 黒字と赤字を分ける最大の要因であり、買い手が最も重視する指標です
- 児童発達支援管理責任者をはじめとする人材 — 採用が難しい職種ほど、承継する価値が高くなります
- 加算の算定体制 — 専門的支援体制加算や児童指導員等加配加算を算定できる人員配置は、そのまま収益力です
- 相談支援事業所・学校との関係 — 短期間では構築できないネットワークです
- 物件と設備 — バリアフリー改修済みの物件は、新規開設時のコストを大きく削減します
廃業では、これらがすべて失われます。評価の考え方については介護事業のM&Aにおける売却価格の相場と算定方法で解説しています。
廃業と譲渡、どちらを選ぶか
| 状況 | 検討の方向 |
|---|---|
| 利用率が8割前後で赤字だが、児童と職員はいる | まず利用率と加算算定の改善余地を確認。並行して譲渡の可能性も打診する |
| 後継者不在、経営者の高齢化・体調 | 譲渡の検討が有力。事業として回っているうちが最も条件がよい |
| 複数事業所のうち1拠点だけを整理したい | 拠点単位の事業譲渡が選択肢。指定の承継について指定権者に確認が必要 |
| すでに職員が退職し、児童も他へ移った | 承継できるものが乏しく、廃業手続きに進むのが現実的 |
| 債務超過で資金繰りが逼迫 | 時間との勝負。廃業費用も出せない状況になる前に相談する |
判断を先送りするほど、選べる選択肢は減ります。児童が他の事業所へ移り、職員が退職した後では、譲渡の対象になるものが残りません。そして繰り返しになりますが、廃止届を出して指定が失効すれば、制度上の付加価値も同時に失われます。
譲渡の検討には、相手探しから契約まで数ヵ月を要します。廃業の届出期限(1ヵ月前)よりはるかに長い時間が必要なため、両方を並行して検討し、譲渡がまとまらなければ廃業に切り替えるという進め方が現実的です。
介護・障害福祉業界全体の休廃業の動向については、介護事業者の倒産・休廃業はなぜ増えているのか|データで見る現状と、廃業と譲渡の分かれ道をご覧ください。
カイポケM&Aが提供する支援
カイポケM&Aは、介護・障害福祉業界に特化したM&A仲介サービスです。
- 売却適正価格の無料査定
- 業界に特化したネットワークによるマッチング
- 指定の承継を含めた手続きの整理
- 従業員の雇用継続を前提とした条件交渉
ご相談と着手金は無料です。廃止届を出す前に、まず自社にどれだけの価値が残っているかを確認してください。
よくある質問
赤字でも売却できますか
可能性はあります。放課後等デイサービスの場合、指定そのもの、児童発達支援管理責任者をはじめとする人材、加算の算定体制、相談支援事業所とのネットワーク、バリアフリー改修済みの物件などが評価対象になります。特に令和8年6月以降は、指定を承継できること自体に制度上の価値が生まれました。直近の損益だけで判断されるわけではありません。
廃止届を出した後でも譲渡できますか
廃止届を提出し、廃止日を経過すると指定は失効します。その後は指定を前提とした譲渡ができなくなり、買い手は新規に指定を取得することになります。その場合、応急的な報酬単価の対象となり基本報酬が1000分の982になります。譲渡を少しでも検討するなら、廃止届を出す前にご相談ください。
複数の事業所のうち、1拠点だけを譲渡できますか
事業譲渡というスキームで可能です。ただし指定の承継については、譲渡の前後で事業所が実質的に継続して運営されると指定権者が認めるかどうかが論点になります。スキームを固める前に、指定権者への確認をおすすめします。
従業員の雇用は守られますか
株式譲渡では雇用契約がそのまま継続します。事業譲渡では譲受側と新たに雇用契約を結ぶ形になるため、条件を契約交渉のなかで取り決めます。有資格者の確保は譲受側にとっても重要な関心事であり、雇用継続を条件として明記することが一般的です。
令和9年度の報酬改定でどうなりますか
現時点では未定です。応急的な報酬単価の特例は「令和9年度報酬改定までの間」の措置とされており、次期改定でこの扱いがどうなるかは今後の議論次第です。承継した事業所の扱いを含め、動向を注視する必要があります。
まとめ
- 放課後等デイサービスの赤字事業所割合は 2022年度42.5%から2024年度33.0%へ低下 し、収益性は改善しています。「赤字が増え続ける」という数年前の見通しは、実際には当たりませんでした
- 黒字と赤字を分ける最大の要因は 利用率 で、12.4ポイントの差があります。廃業を決める前に、利用率と加算の算定状況を点検する価値があります
- 令和8年6月以降、新規指定の事業所は基本報酬が1000分の982になりました。既存事業所は対象外で、M&Aで承継した事業所も既存事業所と同様の扱いとされています
放課後等デイサービスの指定は、いま制度上の付加価値を持っています。廃止届を出せば、その価値は消えます。廃業か譲渡かを迷っている段階であれば、まず自社に何が残っているかを確認したうえで判断してください。