サービス付き高齢者向け住宅(サ高住)は、介護保険法上の指定サービスではなく、「高齢者住まい法(高齢者の居住の安定確保に関する法律)」に基づく登録制度です。
そのため、サ高住を譲渡(M&A)する際、住まいとしての手続きは高齢者住まい法に基づく登録の手続きとなり、介護サービスの指定とは別に進めることになります。
また、登録住宅の7割超は介護事業所などが併設または隣接しているほか、有料老人ホームに該当するサ高住は老人福祉法の規制も受けるため、譲渡に向けて確認すべき論点や譲渡価格の決まり方が、他の介護事業と比較しても複雑になりがちです。
当社にも、後継者の不在や収支の悪化をきっかけとしてサ高住の譲渡に関するご相談が寄せられています。
この記事では、サ高住の譲渡を検討している経営者の方に向けて、譲受企業(買い手)が確認する主な論点を整理し、有料老人ホームの登録制をはじめとする制度の動きがM&Aに与える影響を解説します。あわせて、譲渡価格の考え方、譲渡の流れ、株式譲渡と事業譲渡の違い、譲渡前に確認しておきたい留意点もまとめています。
この記事の要点
- サ高住は介護保険の指定サービスではなく、高齢者住まい法に基づく登録制度。事業譲渡では、住まいの登録は届出で承継できる一方、併設する介護サービスの指定は廃止届と新規の申請が必要になる
- 譲受企業は、建物・土地の所有形態、特定施設の指定の有無、併設サービス、立地、運営体制、医療機関との連携、入居の状況を確認する。譲渡価格を左右するのは稼働率と利益の中身
- 有料老人ホームの登録制の検討が進み、併設サービスの利用を入居の条件にする「囲い込み」を禁じる案も示されている。併設サービスに頼った収益の組み立ては、見直しを迫られる可能性がある
サ高住のM&A・譲渡に関する主要な論点
サ高住は、「高齢者住まい法(高齢者の居住の安定確保に関する法律)」に基づく登録制度であり、介護保険法上の指定サービスではありません。しかし、その運営実態として、ほとんどが老人福祉法上の「有料老人ホーム」に該当するなど事業・サービスの位置づけが複数の法・制度にまたがっています。
主な収入源も不動産関連の収益と介護報酬や生活支援サービスによる収益があるため複雑です。
さらに、住宅の保有者と運営主体の関係も考慮すると、それぞれの経営実態は大きく異なります。
そのためサ高住の譲渡を検討するに当たって確認すべき論点も多岐にわたります。
以下に、サ高住の譲受企業(買い手)が確認する主な論点を整理します。
建物・土地の所有形態
譲渡価格の評価や交渉を進めるうえで土台になるのが、土地と建物を誰が所有しているかです。
自社で土地・建物を所有している場合、これらは譲渡対象の資産に含まれます。
介護事業の譲渡価格は基本的に、時価純資産に営業権(のれん代)を加える「時価純資産プラス営業権法」(年倍法)で考えるため、土地・建物の時価が時価純資産の部分に反映されます。帳簿価額と時価が離れていれば、その差額によって譲渡価格も通常増減します。
※算定方法は【2026年最新】介護事業のM&Aの相場と売却価格の計算式、高値がつく条件を解説で解説しています。
建物を賃借している場合は、賃貸借契約を引き継ぐことができるかどうかが論点となります。
具体的には、契約の残存期間、賃料の水準、経営者や株主が変わる際に貸主の承諾が必要かどうか(チェンジ・オブ・コントロール条項の有無)を確認します。建物のオーナーと運営法人が別で、運営のみを譲渡する場合は、建物の使用条件を同じ条件のまま維持できるかどうかが成否を分けます。
国の補助を受けて整備した住宅であれば、その交付条件も確認が必要です。
特定施設としての指定の有無と介護サービスの提供主体
サ高住の登録要件は、「状況把握サービス」と「生活相談サービス」の提供であり、介護サービスは基本的に併設事業所や委託先の事業所が提供します。サ高住が入居者から月々受け取るのは家賃・共益費・サービス費で、介護報酬を受け取るのは介護サービス事業所です。
これに対して、食事・介護・家事・健康管理のいずれかを提供するサ高住は老人福祉法上の「有料老人ホーム」に該当し、さらに介護保険法上の「特定施設入居者生活介護」の指定を受けている場合があります。この場合は、特定施設の指定を受けているサ高住(住宅)が介護報酬を受け取るため、介護報酬改定の影響の受け方も、譲渡価格の前提になる利益の源泉も変わってきます。
いずれにせよ、譲渡を検討するに当たっては、住まいとしての収益と介護サービスとしての収益を分けて把握しておく必要があります。
なお、該当のサ高住が特定施設入居者生活介護の指定を受ける際は自治体の総量規制の対象となります。 新たに指定を受けることが難しい地域では、すでに指定を受けている住宅をM&Aで取得することが、参入や拡大の現実的な選択肢になります。
併設サービスの状況
登録住宅の73.5%には何らかの事業所が併設または隣接されており、訪問介護事業所が40.3%、通所介護事業所が39.2%、居宅介護支援事業所が18.7%、訪問看護事業所が10.1%の住宅に併設または隣接されています(高齢者住宅協会、2025年8月)。
この場合、併設事業所の運営法人が、サ高住の登録事業者と同一であるかが確認事項となります。同じ法人であれば住まいと介護サービスをまとめて譲渡の対象にできますが、別の法人であれば、その法人との協議が別途必要になります。
同一法人が運営している場合であっても譲受企業は、併設サービスの収支を住まいとしての収支と分けて確認します。介護報酬改定の影響を受けるのは併設サービス提供者であり、住まいの収入と介護保険給付のどちらに利益が依存しているかによって、譲渡価格の前提になる利益の見え方が変わるためです。
なお、手続き面では、住まいの登録と介護サービスの指定は別の経路をたどります。
サ高住の登録は、事業者が変わる場合も地位承継として扱われ、譲受企業が承継の日から30日以内に都道府県に対して届け出ます。これに対して併設サービスの指定は、事業譲渡で運営法人が変わる場合、旧法人の廃止届と譲受企業による新規の指定申請が必要になり、変更届では対応できません。
株式譲渡の場合は登録事業者も指定を受けている法人も変わらないため、登録・指定とも継続します。
立地
立地は、入居者と職員の確保の両方に関わります。
譲受企業は、周辺の高齢者人口、同じ商圏にある競合の住宅、入居の紹介元となる居宅介護支援事業所や医療機関との距離、職員の通勤や採用のしやすさといった観点から、譲渡後も入居と人員を維持できるかを確認します。
なお、周辺にあるサ高住の数や概要は、国交省の「サービス付き高齢者向け住宅情報提供システム」で検索できます。
運営が自走できる状況か
譲渡後も経営者個人に頼らずに日々の運営が回るかどうかは、サ高住においても重要な論点です。サ高住の登録基準では、状況把握サービスと生活相談サービスを提供するスタッフが少なくとも日中は常駐することが求められており、この体制を譲渡後も維持できることが前提になります。
そのほか、併設サービスも含めて管理者や職員の定着状況、業務の手順や記録が整っているか、拠点ごとの収支を把握できているか、といった点が確認されます。経営者が運営に深く関わっている場合は、譲渡後の引き継ぎ期間をどう設けるかも条件交渉の論点になります。
事業譲渡の場合、職員の雇用契約は個別に引き継ぐことになり、転籍には本人の同意が必要です。
医療機関との連携状況
高齢者住宅協会の調査によるとサ高住のうち、診療所が併設または隣接している住宅は3.8%にとどまります。そうでない住宅では、入居者の医療ニーズへの対応は外部の医療機関との連携に頼ることになります。
その際、確認される点は、訪問診療を行う医療機関との関係、夜間・緊急時の対応の取り決め、看取りへの対応の実績などが考えられます。入居者の要介護度が上がったり医療的なケアが必要になっても住み続けることができるかどうかは、集客・入居率にも大きく影響します。
入居率と入居者の状況
サ高住の譲受を検討する場合は、通常、入居率を数年分の推移で確認します。
あわせて、入居者の要介護度の分布、待機者の有無、退去の理由、家賃・共益費の水準と滞納の有無もポイントとなります。入居率が高くても、要介護度が上がって退去が続いている場合や、周辺の相場より家賃を大きく下げて入居を集めている場合は、将来の収益の見立てが変わるためです。
入居者との契約の引き継ぎも論点です。事業譲渡の場合は、入居者との賃貸借契約やサービス契約を譲受企業へ移す手続きが必要になり、預かっている敷金や前払金をどう引き継ぐかもあらかじめ決めておく必要があります。株式譲渡であれば契約の当事者である法人は変わりませんが、入居者や家族への説明の時期と内容は、いずれのスキームでも事前に準備しておきます。
サ高住のM&Aを取り巻く環境と動向
サ高住の登録数は、2026年(令和8年)8月末時点で8,312棟、290,950戸です。また、高齢者住宅協会が2025年に実施した調査によると、運営事業者の業種は、介護系が72.7%、医療系が12.4%、不動産業が7.6%、建設業が1.3%となっています。
国内の供給量は近年おおむね横ばいです。しかし、2027年度からの第10期介護保険事業計画期間に向け、新しい規制の導入が決定事項となっていて、サ高住の運営事業者や参入検討者は動向を注視する必要があります。
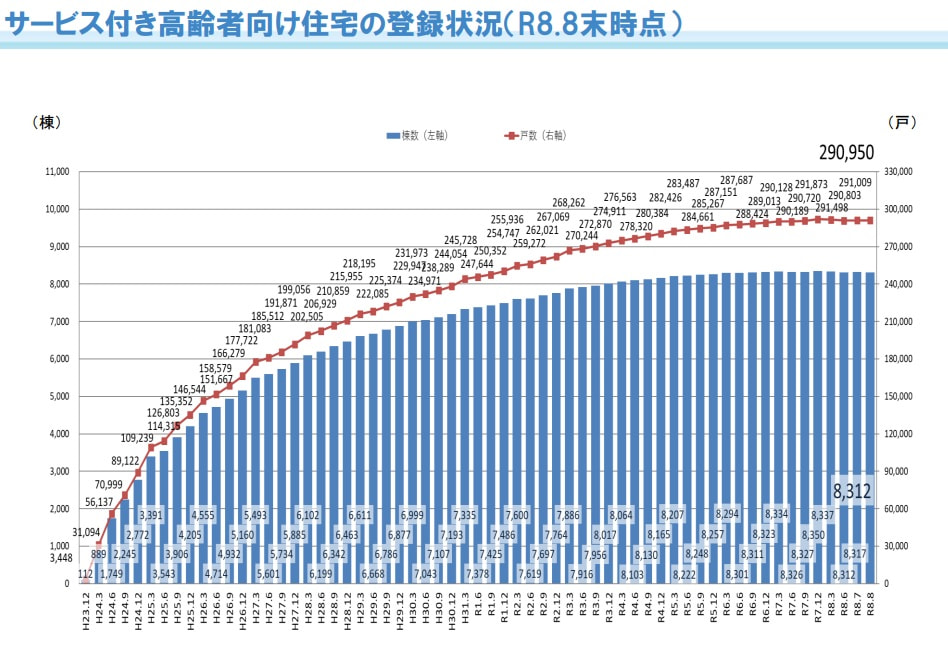
(【画像】サービス付き高齢者向け住宅情報提供システムによる「サービス付き高齢者向け住宅登録状況」より)
2027年度の介護保険制度改正に向けた有料老人ホームの「登録制」の創設
2026年(令和8年)6月に公布された社会福祉法等の一部を改正する法律により、有料老人ホームの「登録制度」が導入されることになりました。
従来より有料老人ホームは老人福祉法の規定により、開設前に届出が必要ですが、この制度の導入によって開設の基準が強化されることになります。
サ高住としてすでに登録している住宅は、入居者への食事などを提供している場合など「有料老人ホーム」に該当する場合でも届出が免除されていて、登録制の移行後も今のところ大きな運用の変更は明らかになっていません。ただし、併設サービスも含めて収益を確保するという経営モデルには一定の見直しが迫られそうです。
※登録制の概要と創設の背景は、【2026年最新】有料老人ホームの「登録制」とは?創設の背景・登録基準の論点とM&A・事業売却への影響で解説しています。
※ 登録制の施行日は政令で定められるため、本稿執筆時点(2026年10月)では確定していません。
【サ高住に関わる論点:「囲い込み」規制と併設サービス】
登録制の基準や具体的な事務手続きの内容等については、厚労省の検討会で議論が続いています。
2026年9月までに、
- 入居対象を中重度の要介護者、認知症の日常生活自立度がⅢ以上の要介護者、重度の医療ニーズがある人などとしている有料老人ホームを登録制の対象とする
- 登録基準として「契約に関する基準」「人員に関する基準」「設備に関する基準」「運営に関する基準」を定める
- サ高住の登録を受けている住宅は、登録制への移行に当たっての手続きを簡素化する
案などが示されています。
このうち、運営基準案にはいわゆる「囲い込み」への対策も盛り込まれています。
具体的には、
- 併設・隣接または同一・関連法人の介護事業所や医療機関などの利用を契約の条件としたり、それらのサービスを利用する場合の家賃軽減などを禁じる
- 住まいの事業部門と介護サービス等の部門の会計を分離して公表することを義務化する
ことなどが提案されています。
【M&Aへの影響】
登録制を巡る新たな制度運用が導入されるタイミングと詳細な基準は今後正式に決まるため、譲渡の時期によっては、有料老人ホームとしての登録の要否と要件への適合も、確認項目になります。
注意が必要なのは、囲い込み対策の案が運営基準として定まった場合、併設サービスの利用を入居の条件にしていたり、利用を前提に家賃を低く設定していたりする住宅は、収益の組み立てを見直す必要が出てくるという点です。譲受企業は、譲渡価格の前提となる利益がこうした運営に依存していないかを確認することになります。
住まいと介護サービスの収支を分けて把握しておくことは、譲渡のプロセスをスムーズにするだけでなく、会計の分離・公表が求められた場合の備えにもなります。
サービス付き高齢者向け住宅の譲渡価格の考え方とポイント
譲受企業(買い手)から見たサ高住M&Aの目的
サ高住の譲受を検討する企業の狙いとしては、次のようなものが挙げられます。
- 新たな地域への進出や、既存拠点の近くでのドミナント展開
- 併設サービスや自社の在宅サービスとの相乗効果
- 特定施設入居者生活介護の指定を受けている住宅の取得(新たな指定を受けにくい地域での参入・拡大)
- 建物・土地を含めた資産の取得
当社が仲介した案件でも、他県で在宅サービスを展開する事業者が、エリア進出を目的にサ高住を取得した事例があります。
稼働率と利益の源泉で評価額が変動
前述の「時価純資産プラス営業権法」(年倍法)のうち、営業権(のれん代)は実質的な営業利益の2〜3年分が目安とされています。
サ高住の場合、この営業利益を大きく左右するのが稼働率です。
家賃・共益費・サービス費は入居戸数に応じて入ってくる一方で、建物の賃料や減価償却費、スタッフの人件費は、入居戸数にかかわらず発生します。そのため稼働率の差がそのまま利益の差になりやすく、営業権の評価にも反映されます。
入居者が併設サービスの利用者でもある場合は、稼働率が併設事業の収益にも連動します。譲受企業は、住まいと併設事業のどちらにどれだけの利益があるかを分けて見たうえで、その利益が譲渡後も続くかを判断します。
前述の「囲い込み」対策のように、併設サービスの利用を前提とした収益の組み立てが見直される可能性があれば、その分は営業権の評価の際に割り引いて見られることも考えられます。
借入金と純資産の扱い
株式譲渡では、借入金も含めて法人の資産と負債がそのまま引き継がれます。
建物の取得や建設のための借入金が残っている場合は、その残高が時価純資産の計算に反映されます。譲渡価格を考える際は、土地建物の時価と借入金の残高をあわせて確認しておく必要があります。
サービス付き高齢者向け住宅のM&A(事業譲渡・事業売却)の流れ
M&Aは一般的に、次のような流れで進みます。検討開始から完了までには半年〜1年程度を要します。
- M&A支援の専門家・専門業者の選定と相談:仲介やアドバイスの実績や会社の規模、介護事業に対する理解の深さといった切り口から、信頼できる企業を選びます。サ高住は特に論点が複雑なため、介護事業のM&Aに通じた専門家に相談することが望ましいでしょう。
- 自社情報の整理、希望条件のまとめ:決算書や借入金の状況に加えて、サ高住の登録内容、入居率と入居者の状況、建物・土地の権利関係(所有か賃借か、賃貸借契約の内容)、併設事業所の指定の状況、補助金の交付条件などを整理します。あわせて、譲渡価格や職員の雇用継続、譲渡後の関わり方などの希望条件をまとめます。
- 譲受(買い手)企業のマッチング:M&A仲介会社が、希望条件をもとに譲受企業を探して打診します。打診の段階では社名を伏せた概要資料を使い、関心を示した企業と秘密保持契約(NDA)を結んでから詳しい情報を開示します。
- トップ面談・基本合意:譲渡企業と譲受企業の経営者が面談し、経営方針や譲渡後の運営について認識をすり合わせます。条件の大枠がまとまれば、基本合意を結びます。サ高住の場合は、現地を見学して建物の状態や入居者の生活の様子を確認する機会を設けることもあります。
- デューデリジェンス(DD):デューデリジェンスは、譲受企業が譲渡企業の実態を調査する、買収の成否を左右する工程です。財務・法務・労務のほか、介護事業特有の論点として指定基準の遵守状況、運営指導の履歴、加算の取得状況と算定要件の充足を確認します。
- 最終契約の締結:DDの結果を踏まえて、譲渡価格や譲渡日、職員の処遇などの最終条件を交渉し、正式な契約を締結します。
- 関係者への説明:職員、入居者とその家族への説明は、原則として最終契約の締結後に行います。建物を賃借している場合の貸主や、借入れのある金融機関など、承諾や事前の連絡が必要な相手がいれば、説明の時期と順番を事前に決めておきます。
- クロージングと行政手続き:譲渡代金の決済とともに経営権や事業が譲受企業に移り、M&Aが完了します。事業譲渡の場合、譲受企業はサ高住の登録事業者の地位を承継した日から30日以内に都道府県知事へ届け出ます。併設サービスは新規の指定申請が必要で、申請の締切が指定予定日より前に設定されているため、譲渡日から逆算して準備を進めます。株式譲渡で役員が交代する場合は、サ高住の登録事項の変更届と、介護サービスの指定の変更届を提出します。
株式譲渡と事業譲渡の違い
サ高住のM&Aでは、法人ごと譲り渡す「株式譲渡」と、事業を切り出して譲り渡す「事業譲渡」のどちらを選ぶかで、登録・指定の手続きや、入居者・職員との契約の扱いが変わります。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲り渡すもの | 法人の株式(法人ごと引き継ぐ) | 事業に関する資産・契約など(範囲を選んで引き継ぐ) |
| サ高住の登録 | 継続する。役員が変わる場合は30日以内に変更届 | 譲受企業が登録事業者の地位を承継し、承継の日から30日以内に届出 |
| 併設サービスの指定 | 継続する。代表者の変更などは変更届 | 旧法人の廃止届と、譲受企業による新規の指定申請が必要 |
| 特定施設入居者生活介護の指定 | 継続する | 新規の指定申請が必要。 |
| 入居者との契約・敷金 | 契約の当事者が変わらないため、そのまま継続 | 建物の所有権とともに移る場合、賃貸人の地位と敷金の返還債務は譲受企業に移る。サービス契約などの移転には原則として入居者の承諾が必要 |
| 職員の雇用 | 雇用契約はそのまま継続 | 個別に引き継ぎ、転籍には本人の同意が必要 |
| 借入金などの債務 | 法人の債務として引き継がれる | 引き継ぐ範囲を契約で決められる |
※ 手続きの様式や運用は自治体によって異なります。登録先の自治体と指定権者に事前に確認してください。
複数の事業をまとめて引き継ぐ場合や、登録・指定をそのまま維持したい場合は株式譲渡が、サ高住や一部の事業だけを切り出したい場合や、引き継ぐ債務の範囲を限定したい場合は事業譲渡が選択肢になります。
※事業承継の方法の全体像は介護事業所を事業承継(譲渡・売却)するときに考えられる4つの方法で解説しています。
譲渡前に確認しておきたい留意点
補助金の交付条件
国の補助を受けて整備した住宅であれば、その交付条件も確認が必要です。国土交通省の「サービス付き高齢者向け住宅整備事業」では、10年以上サ高住として登録することなどが補助の要件とされています。補助を受けている場合は、交付条件に照らして譲渡の可否や必要な手続きを事前に確認します。
敷金・前払金の扱い
サ高住の登録基準では、事業者が受け取れる金銭は敷金、家賃、サービスの対価に限られています。前払金を受け取る場合は、初期償却の制限、工事完了前の受領の禁止、保全措置や返還ルールの明示が求められます。
株式譲渡であれば契約の当事者は変わりませんが、事業譲渡では、預かっている敷金や前払金を誰が引き継ぐかを契約で明確にしておく必要があります。建物の所有権とともに賃貸人の地位が譲受企業に移る場合は、敷金の返還債務も譲受企業に引き継がれます。
建物の貸主など、関係先の承諾
事業譲渡で建物の賃借権を譲受企業に移す場合は、貸主の承諾が必要です。株式譲渡でも、賃貸借契約にチェンジ・オブ・コントロール条項がある場合は、貸主の承諾や事前の通知が求められます。建物・土地の所有形態ごとの論点は、「サ高住のM&A・譲渡に関する主要な論点」の「建物・土地の所有形態」で整理しています。
サービス付き高齢者向け住宅の売却案件一覧
サ高住の売却案件は、カイポケM&Aの売却案件一覧から検索できます。
よくある質問
赤字のサ高住でも譲渡できますか?
赤字であることだけで、譲渡ができないとは限りません。当社が仲介した案件の中にも、赤字の状態で譲渡に至ったサ高住の事例があります。
譲受企業は現在の収益だけでなく、建物・土地、立地、特定施設の指定の有無、職員の体制などをあわせて評価します。ただし譲渡価格は、前述の営業権の考え方のとおり収益性の影響を受けます。
職員の雇用はどうなりますか?
株式譲渡では雇用契約がそのまま引き継がれます。事業譲渡では雇用契約を個別に引き継ぐことになり、転籍には職員本人の同意が必要です(民法 第625条第1項)。職員の処遇は、最終契約の条件として譲受企業と調整します。
入居者の契約や敷金はどうなりますか?
株式譲渡では契約の当事者である法人が変わらないため、契約や敷金はそのまま継続します。事業譲渡では契約を譲受企業へ移す手続きが必要になり、敷金や前払金の引き継ぎ方も契約で決めておきます。いずれのスキームでも、入居者やその家族への説明の時期と内容は事前に準備しておきます。
併設の介護事業所はどうなりますか?
併設事業所の運営法人がサ高住と同じであれば、住まいとまとめて譲渡の対象にできます。株式譲渡であれば指定は継続し、事業譲渡であれば旧法人の廃止届と譲受企業による新規の指定申請が必要です。運営法人が別の場合は、その法人との協議が別途必要になります。
譲渡にはどのくらいの期間がかかりますか?
検討開始から完了までには半年〜1年程度が目安です。
事業譲渡で新規の指定申請が必要な場合は、申請の締切から逆算してスケジュールを組みます。
まとめ:サ高住のM&A・事業承継のご相談なら『カイポケM&A』へ
サ高住のM&Aに関する知見が豊富なカイポケM&Aが、貴社に最適なパートナーをご紹介します。
【カイポケM&Aが選ばれる3つの理由】
① 介護・福祉・医療領域における国内最大級のネットワーク
② 業界知見豊富な専門コンサルタントのサポート
③ 完全成功報酬制(着手金0円)・業界最安水準の料金体系
>>カイポケM&Aが選ばれる理由について詳細はこちら
運営元である株式会社エス・エム・エスが介護・福祉・医療分野で培ってきた独自のネットワークを活かし、信頼性の高いマッチングを実現します。豊富な相談実績と業界知見をもとに、はじめての方や中小規模の事業者の方も安心してご相談いただけます。
M&Aは経営者ご本人だけでなく、ご家族や従業員、入居者など、関わるすべての方の将来を左右する大きな決断です。一人で悩まず、まずはお気軽にご相談ください。
簡単・無料のオンライン査定も実施していますので、事業承継の第一歩としてぜひご活用ください。