放課後等デイサービス(放デイ)は、2012年(平成24年)の制度開始から事業所数が大きく増え、2025年度(令和7年度)には一月平均で2万4,080カ所に達しました。平均の収支差率は障害福祉サービスの中でも高い水準にありますが、2024年度(令和6年度)決算では赤字の事業所も45.4%あり、事業所ごとの経営状況の差が大きいサービスです。
制度の面では、2024年度の報酬改定で基本報酬が支援時間に応じた区分になりました。2026年(令和8年)6月からは、新規に指定された事業所の基本報酬を引き下げる特例が設けられています。2027年度(令和9年度)の報酬改定に向けては、9割超の事業所が算定する加算の見直しも議論されています。
こうした動きは、事業所を譲り渡す側と譲り受ける側の双方にとって、スキームの選び方や価格の前提に関わります。
この記事では、放課後等デイサービス・児童発達支援の譲渡を考えている経営者の方に向けて、市場と制度の動き、譲渡価格の考え方、株式譲渡と事業譲渡の違い、M&Aの流れを解説します。あわせて、当社が支援した事例も紹介します。
記事の要点
- 放デイの平均の収支差率は9.1%と、障害福祉サービスの中で高い水準にある。一方で赤字の事業所も45.4%あり、事業所ごとの差が大きい
- 2026年(令和8年)6月以降に新規指定された事業所は、基本報酬が引き下げられる。事業譲渡でも、実質的に継続した運営と認められれば既存事業所と同じ扱いになる
- 譲渡では、児発管が働き続けるかや加算の算定状況が確認される。2027年度の改定で加算の見直しが議論されており、自社の加算と人員体制の把握が出発点になる
放課後等デイサービス・児童発達支援の市場と経営環境
事業所数・利用者数の推移:放デイ・児発ともに制度開始以降増加が続く
放課後等デイサービスは、2012年(平成24年)4月に児童福祉法に位置付けられたサービスです。制度開始から10年余りで、事業所数・利用者数ともに大きく増えてきました。
事業所数の推移をみると、2012年度時点で2,887カ所だったのが2025年度には2万4,080カ所に達しています。増加率は2023年度から2024年度が約7.0%、2024年度から2025年度が約7.6%で、その勢いは近年も続いています。
また、児童発達支援の事業所数や利用者数も同様に制度が始まって以来、増加し続けています。
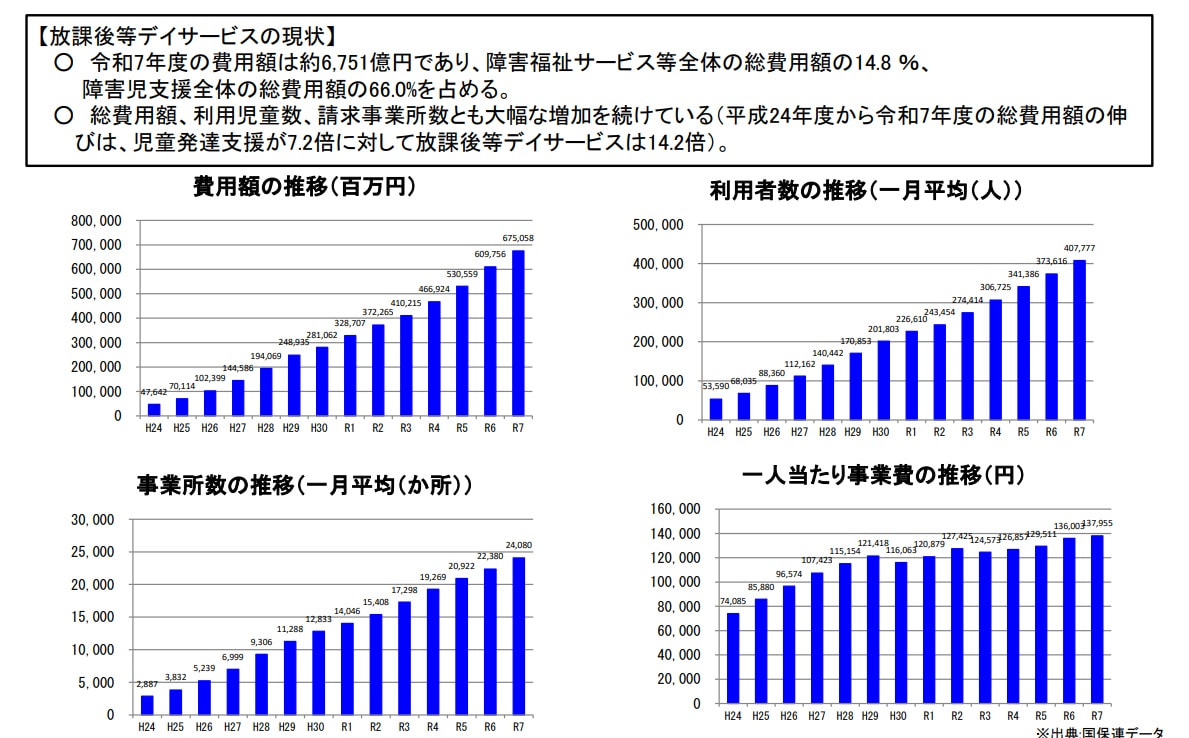
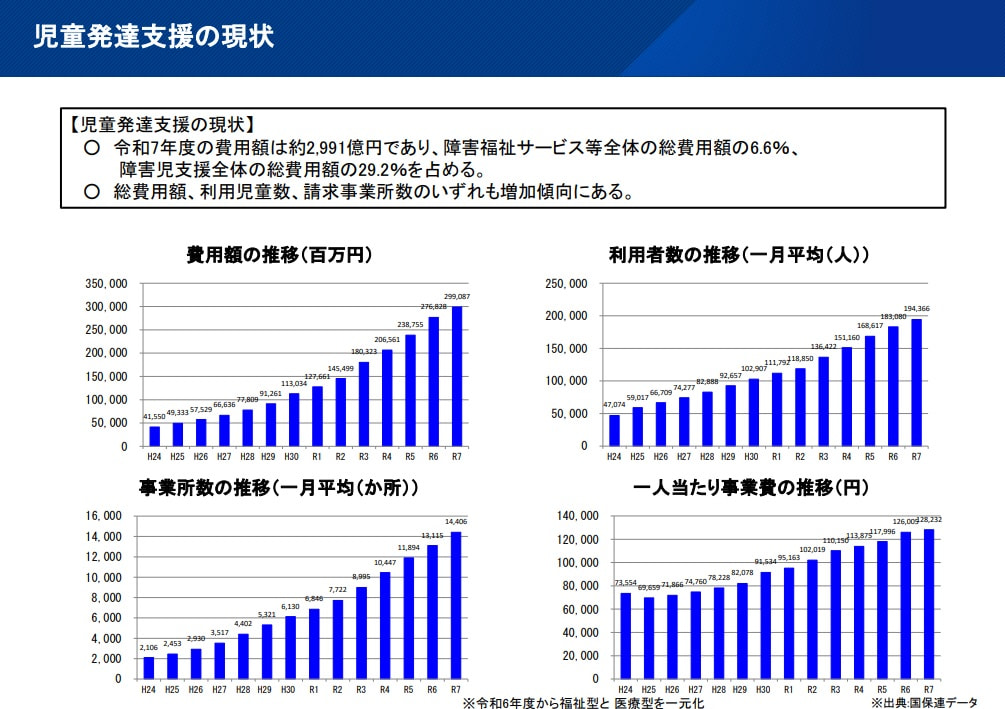
(【画像】障害福祉報酬改定検討チーム第65回資料・令和8年10月5日より事業所・利用者数等の推移)
【近年の制度改正では事業所の「質」を担保し、急激な増加を抑制する方向が鮮明に】
社会的ニーズの高まりなどから事業者が参入しやすい環境が整えられてきた放課後等デイサービス市場ですが、近年は事業所数の急激な増加に伴い事業所の支援の質のばらつき・偏りといった課題が顕在化してきました。
こうした課題に対応すべく、近年は事業所の新規開設を抑制したり、事業所の運営や報酬算定に必要な対応の精緻化が相次いで行われています。
制度の変遷については、2章で詳しくお伝えします。
収支差率は高い一方、赤字事業所は半数近く
厚生労働省の調査(令和7年障害福祉サービス等経営概況調査)によると、放課後等デイサービスの収支差率は2024年度(令和6年度)決算で9.1%でした。障害福祉サービス全体の平均(4.6%)と比べても高い状況が続いています。
| 2022年度 | 2023年度 | 2024年度 | |
|---|---|---|---|
| 放課後等デイサービスの平均収支差率 | 5.8% | 7.9% | 9.1% |
| 児童発達支援の平均収支差率 | 5.8% | 8.1% | 7.8% |
| 障害福祉サービス等全サービスの平均収支差率(単純平均) | 5.3% | 5.0% | 4.6% |
(【表】厚労省の「障害福祉サービス等経営実態調査」「障害福祉サービス等経営概況調査結果」より収支差率の推移)
一方で、赤字事業所も少なくありません。2024年度決算における放デイの赤字事業所の割合は45.4%、児童発達支援事業所の赤字割合は33.8%でした。
放デイが 「儲からない」と言われる背景―赤字事業所の共通点
平均収支差率が障害福祉サービスの中でも高い水準にあるにも関わらず、放デイが「儲からない」事業であるとの声が一部に存在するのは、赤字に直面している事業所と黒字事業所の二極化が進んでいることが反映されていると考えられます。
近年は制度の厳格化が進んでいることから、その差はますます広がっていると考えられます。
赤字事業所には、
- 人件費が高止まりしている(黒字事業所の人件費率が売上の60%前後に収まっているのに対し、赤字事業所は80.0%程度)
- 稼働率が低迷し、損益分岐点を下回っている
- 加算の取得漏れや取りこぼしがある
- 支援内容が「預かり」にとどまっている
といった共通点があります。
放課後等デイサービス・児童発達支援の制度的な特徴・変遷とM&A
放課後等デイサービスと児童発達支援の違い・運営実態
放課後等デイサービスと児童発達支援は、どちらも児童福祉法に基づく「障害児通所支援」ですが、対象となる子どもの年齢が異なります。放課後等デイサービスは、主に小学生から高校生までの就学児が放課後や学校の休業日に利用するサービスです。一方の児童発達支援は、療育が必要と認められた未就学の障害児が対象です。
事業所の指定はサービスごとに受ける必要がありますが、実際は同じ事業所で両サービスを運営している例が多くあります。国の調査研究によると、放デイ事業所の半数強が多機能型で、多機能型として一体的に行っている事業は児童発達支援が87.1%と最も多い状況です。
両サービスはどちらも 総量規制の対象であること や、2026年6月からの 新規指定事業所に対する報酬特例の対象であること が参入障壁となっており、M&Aによる事業や株式譲受の動機づけになっています。
人員配置基準と急激な事業所数増加に伴う児発管不足
放課後等デイサービスを運営するのに必須となる人員の基本的な配置(人員基準)は次のとおりです。
- 管理者:1人以上
- 児童発達支援管理責任者(児発管):1人以上
- 児童指導員または保育士:児童の定員10名に対して2名以上(10:2以上)
このうち、個別支援計画の作成に責任を持つ職種である児発管は、就任に一定の実務経験と所定の研修の修了が求められることなどから近年の事業所数増加に伴い特に採用が難しくなっている職種です。
人員基準を満たさない期間は報酬が減算されるため、 児発管がその後も働き続けるかどうかは放デイの譲受を検討する際に確認すべきポイント となります。
2024年度(令和6年度)報酬改定項目:支援時間区分の創設による基本報酬の細分化
2024年度(令和6年度)の報酬改定では、放課後等デイサービス・児童発達支援とも基本報酬に、支援時間に応じた3つの区分が設けられました。
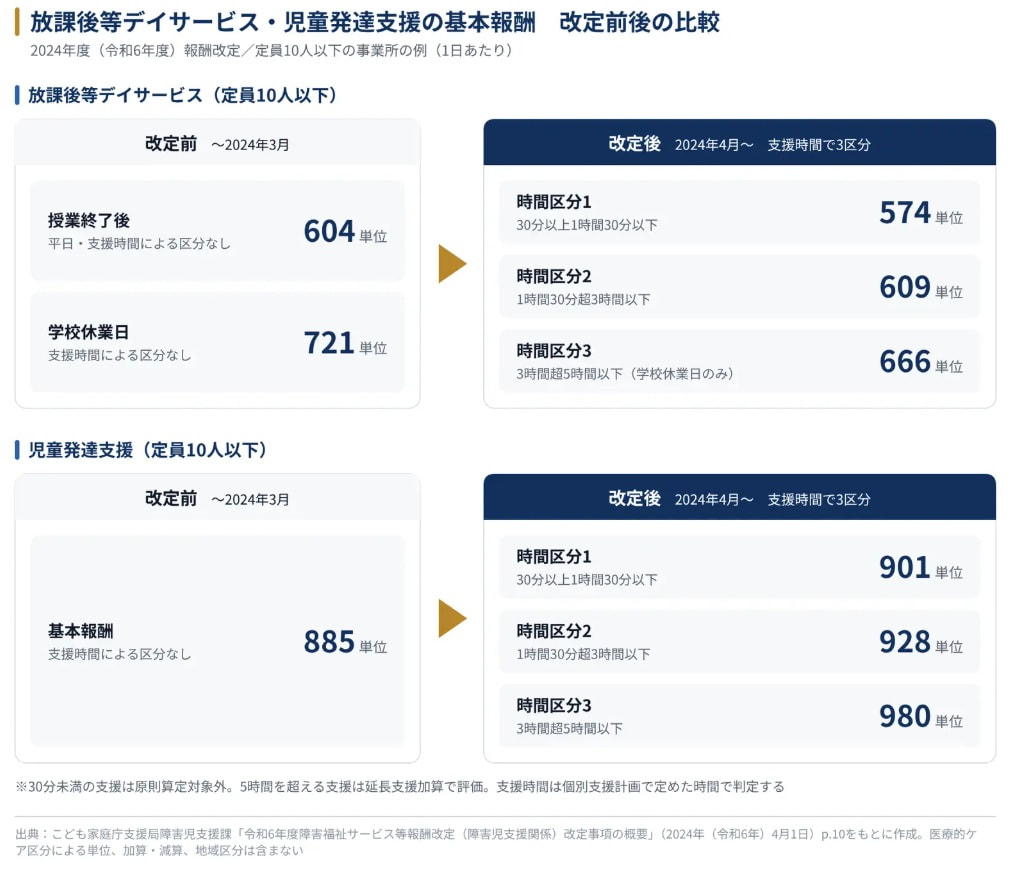
(【画像】子ども家庭庁「令和6年度障害福祉サービス等報酬改定(障害児支援関係)改定事項の概要を基に編集部で作成)
改定前は、平日か学校休業日かで基本報酬の単価が決まり、利用人数から収入を見積もりやすい仕組みでした。改定以降は、子どもごとに個別支援計画で定めた支援時間で単価が変わる仕組みになっています。
これまでの「授業終了後」「学校休業日」の2区分を統合し、個別支援計画で定めた支援時間に応じて「30分以上1時間30分以下」「1時間30分超3時間以下」「3時間超5時間以下」のいずれかで算定します。30分未満の支援は原則として算定対象外となり、5時間を超える支援は延長支援加算で評価されます。
そのため、同じ利用人数であっても、この時間区分の構成によって事業所の収入は変わります。事業の譲渡においては、2024年3月以前の売上実績よりも、改定後の算定実績が収益力を判断する材料として適していると考えられます。
2024年度改定では、全事業所で対応が必要な運営基準の厳格化なども幅広く行われ、それに対応できない事業所は基本報酬が減算されるリスクがあります。
M&Aの場面では、このような改定項目に対応しているかどうかが、交渉時やデューデリジェンスの際の確認項目になります。
2026年(令和8年)6月の臨時報酬改定:新規指定事業所の基本報酬特例
2026年度に臨時で行われた障害福祉サービス等報酬改定では、同年6月以降に新たに指定された一部の障害福祉サービス事業所を対象に、基本報酬を引き下げる「臨時応急的な見直し」が行われました。
放課後等デイサービスと児童発達支援もこの引き下げの対象で、2027年度報酬改定までの間、基本報酬がそれぞれ所定単位数の1,000分の982(1.8%減) と1,000分の988(1.2%減)になります。
すでに指定を受けている事業所のほか、新規指定された事業所でも、重症心身障害児を通わせる事業所や離島・中山間地域にある事業所などは引き下げの対象外です。
なお、この特例は合併・分割・事業譲渡で指定を取り直す場合には、事業所が「実質的に継続して運営される」状態にあると認められれば、既存事業所と同じ扱いになります。
報酬の引き下げ幅は大きくなく、臨時の措置ではありますが、放デイや児童発達支援へ新規参入する場合、報酬の設計上はゼロから開設するよりも、既存事業所を買う方が有利な状態になりました。
放課後等デイサービスの今後と将来性:2027年度(令和9年度)報酬改定に向けた議論
2027年度(令和9年度)の報酬改定に向けて、現在は報酬や運営基準などのさらなる見直しに向けて議論が進んでいます。
具体的に検討されている主な項目は以下の通りです。
- 加算の整理・統合:「児童指導員等加配加算」と「専門的支援体制加算」を整理・統合し、事業所全体の支援体制を総合的に評価する新たな加算を設ける。
- 研修体系の制度化・義務化:2027年度から、運営基準において全ての常勤職員に対し、障害児支援に携わる職員向けの「基礎・実践研修」の受講を求める。
- 個別支援計画作成におけるチーム協働の推進:個別計画作成の最終的な責任は児発管に置いたまま、計画の質を向上させるためにチームでの作成プロセスと役割を明確化する。
- 休暇時の人員基準の緩和:職員が法定休暇を取ったことで児童指導員・保育士の配置基準を満たせなくなる場合、管理者や児発管が直接支援に関わり、必要な直接支援体制が確保されていることを前提に、人員基準を見直す。
- 医療的ケア児・重症心身障害児の受入れ促進:支援実績のある事業所によるノウハウの共有や、外部の看護職員を活用した支援の評価を充実させる。
このほか、放課後児童クラブとの連携、高校卒業後の生活への移行支援、家族支援を促進するための方策なども論点に挙がっています。
いずれも「検討」段階の案であり、2026年10月現在は具体的な単位数や施行日はまだ決まっていません。また、2026年6月からの新規指定事業所の特例を、2027年度改定の後にどう扱うかについても、まだ具体的に話し合われていません。
【近年の制度改正の方向性と放課後等デイサービス・児童発達支援の将来性】
放課後等デイサービスや児童発達支援の制度改正は 「新規参入を抑える施策」 と 「支援の中身や体制で事業所を評価する施策」 の2つの方向で進んでいます。
新規参入については、2018年から児童発達支援・放課後等デイサービスも総量規制の対象になりました。2026年6月の臨時改定による新規指定事業所を対象とした基本報酬の引き下げは参入規制をさらに強めるものです。
支援の中身については、2024年度障害福祉サービス等報酬改定で、基本報酬に支援時間に応じた3つの区分が設けられたほかにも、「健康・生活」「運動・感覚」「認知・行動」「言語・コミュニケーション」「人間関係・社会性」の5領域すべてを網羅した総合的な支援の提供が義務付けられ、対応状況について公表していない事業所には減算が適用されるようになりました。これは、学習支援や音楽教室のような特定のカリキュラムのみを提供する”習い事”の延長にある事業所を排除する方針が明確化されたものです。
2027年度改定も同様の流れに沿って議論が進んでいます。
障害児通所支援の社会的なニーズは今後も堅調に推移することが予測される一方で、収支を大きく左右する加算算定にはより高いハードルが課されることになります。
事業所の譲渡を検討している経営者にとっても、自社が算定している加算と、その要件を支えている人員体制を把握しておくことが、将来の見通しを考える出発点になります。
制度改正への対応や専門性のある人材の確保を自社だけで進めるのが難しい場合には、事業の譲渡も選択肢の一つになります。
放課後等デイサービスの売却相場と価格の決まり方
価格算定の基本の考え方
中小企業のM&Aでは、「簿価純資産法」「時価純資産法」「類似会社比較法(マルチプル法)」といった手法で算定した株式や事業の価値をベースにして、実際の譲渡額を交渉するケースが一般的です。いずれの手法でも、算定された金額がそのまま譲渡額になるわけではなく、最終的な価格は、買い手との交渉で決まります。
※算定方法のそれぞれの考え方や計算例は、「介護事業のM&A相場」の記事で詳しく解説しています。
放課後等デイサービスの場合、算定の土台になるのは、資産と負債の状況と、事業が生み出している利益です。次の項では、同じ放課後等デイサービスでも評価額に差が出る理由を見ていきます。
放課後等デイサービス・児童発達支援の譲渡価格を左右する要素
譲渡価格算定の考え方に当てはめると、価格を大きく左右する要素は、純資産がプラスかマイナスかと、利益が出ているかどうかです。利益が出ている事業所は、算定の際に利益を加味した金額が上乗せされます。
さらに、開設時の改修費や運転資金を借入で賄い、借入が多く残っている場合は、純資産がマイナスになることがあります。株式譲渡では負債も含めて引き継ぐため、借入の残り方は価格に直接影響します。
自社の価格の目安を知るには、拠点ごとの収支や借入の残高をもとに、個別に算定することが必要です。
このほか、放課後等デイサービスや児童発達支援のM&A特有の確認項目を譲受側の視点で整理します。
【児発管と職員が譲渡後も働き続けるか】
児発管は各事業所に1人以上の配置が必要ですが、全国の配置状況を見ると、多くの事業所において人員基準ぎりぎりの1人採用で運営していることが伺えます。児発管以外にも保育士・児童指導員などの有資格者が定着しているかどうかは、事業を継続していくうえで重要なポイントです。
譲渡後も児発管や現場の中心で活躍する職員が働き続ける見込みが立っていれば、譲受側は人員基準を満たせなくなるリスクを低く見積もることができるため、評価のポイントとなります。
【定員に対する稼働率(利用率)と継続率が十分かどうか】
放課後等デイサービスや児童発達支援の譲渡では、売上規模の大きさそのものよりも、 定員に対する利用率(稼働率)が高いことや、学年進行等に伴う利用児の離脱率の低さ が評価されます。高い稼働率と継続性は、買収後の安定した収益力の証明となります。
【制度改正・報酬改定への対応が整っているか】
個別支援計画に定めた支援時間と実際の提供時間が合っているかどうかや、支援プログラムを公表しているかどうかは、報酬の返還や減算に関わります(「近年の制度改正の方向性と放課後等デイサービス・児童発達支援の将来性」の項を参照)。過去の運営指導で指摘を受けている場合は、その内容と改善の状況も確認の対象になります。
【重症心身障害児・医療的ケア児に対応しているか】
主として重症心身障害児を通わせる事業所や、医療的ケア区分の報酬は、2026年6月からの新規指定の特例でも従来の単価が適用されています。2027年度改定に向けても、受入れの評価を充実させる方向で検討が進められており、事業所の強みとして評価できます。
【指定の引き継ぎに見通しが立っているか】
事業譲渡を選ぶ場合、総量規制や新規指定の特例との関係で、指定権者が「実質的な継続」と認めるかどうかが論点になります。事前に指定権者の取扱いを確認できていれば、買い手にとっての不確実性が小さくなります。
【事業所の物件を使い続けられるか】
賃貸物件で運営している場合は、譲渡後も同じ物件を使い続けられるかが前提になります。賃貸借契約の名義や、譲渡に家主の承諾が必要かを確認しておく必要があります。
M&Aのスキームと指定の引き継ぎ
放課後等デイサービスのM&Aでは、主に株式譲渡と事業譲渡の2つのスキームが使われます。どちらを選ぶかによって、指定の扱いや総量規制・新規指定の特例との関係が変わります。
株式譲渡と事業譲渡の比較
株式譲渡は、事業所を運営する法人の株式を譲り渡す方法です。法人そのものは変わらないため、事業所の指定もそのまま受け継ぐことができます。代表者や役員が変わる場合は、変更後10日以内に指定権者へ届け出ます。
事業譲渡は、事業者から事業の運営に必要な資産や契約を切り出して譲り渡す方法です。運営する法人が変わるため、譲受側の法人が新たに指定を受けることになります。このため、自治体の総量規制や、2026年(令和8年)6月からの新規指定の特例との関係を別途確認する必要があります。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲り渡すもの | 法人の株式(法人ごと) | 事業所の運営に必要な資産・契約など |
| 事業所の指定 | そのまま継続 | 譲受側法人が新たに指定を受ける |
| 総量規制 | 新規の指定にあたらない | 指定権者の取扱いによる |
| 2026年(令和8年)6月からの新規指定の特例 | 新規の指定にあたらない | 実質的に継続した運営と認められれば、既存の事業所と同じ扱い |
| 借入などの負債 | 法人の負債も含めて引き継ぐ | 引き継ぐ範囲を契約で決める |
| 職員の雇用 | 雇用契約はそのまま | 譲受側と改めて雇用契約を結ぶ |
| 利用者との契約 | そのまま引き継ぐ | 譲受側と改めて契約を結ぶ |
(【表】厚生労働省・こども家庭庁「障害福祉サービス事業者等の指定のガイドライン」、こども家庭庁「令和8年度障害福祉サービス等報酬改定における改定事項について(報告)」より作成)
事業所の指定や契約の引継ぎという面では、株式譲渡の方が手続きの負担は小さくなります。一方で、株式譲渡では法人が抱える借入や、過去の運営で生じた報酬返還のリスクなども引き継ぐため、買い手の確認は法人全体に及びます。どちらが適しているかは、法人の財務の状況や、譲り渡す事業所の範囲によって変わります。
放課後等デイサービス・児童発達支援のM&A(事業譲渡・事業売却)の流れ
放課後等デイサービス・児童発達支援のM&Aにおける一般的な流れを紹介します。
検討開始から完了までには半年〜1年程度を要します。
- M&A支援の専門家・専門業者の選定と相談 :仲介やアドバイスの実績や会社の規模、障害児支援事業に対する理解の深さといった切り口から、信頼できる企業を選びます。
放課後等デイサービスは、総量規制や新規指定の報酬特例など、指定の引き継ぎに関わる論点が多いため、障害福祉の制度に通じた専門家に相談することが望ましいでしょう。 - 自社情報や希望条件の整理 :決算書や借入金の状況に加えて、事業所ごとの指定の状況(放課後等デイサービス・児童発達支援の別、多機能型かどうか、定員)、拠点ごとの収支、加算の算定状況、児発管・児童指導員・保育士の配置と勤務の状況、支援プログラムの公表状況、過去の運営指導の記録、事業所の物件の賃貸借契約の内容などを整理します。あわせて、譲渡価格や職員の雇用継続、譲渡後の関わり方などの希望条件をまとめます。
- 譲受(買い手)企業とのマッチング :M&A仲介会社が、希望条件をもとに譲受企業を探して打診します。打診の段階では社名を伏せた概要資料を使い、関心を示した企業と秘密保持契約(NDA)を結んでから詳しい情報を開示します。
- トップ面談・基本合意: 譲渡企業と譲受企業の経営者が面談し、経営方針や譲渡後の運営について認識をすり合わせます。条件の大枠がまとまれば、基本合意を結びます。放課後等デイサービスの場合は、事業所を見学して設備や支援の様子を確認する機会を設けることもあります。
- デューデリジェンス(DD) :デューデリジェンスは、譲受企業が譲渡企業の実態を調査する、買収の成否を左右する工程です。財務・法務・労務のほか、障害児支援特有の論点として、人員基準の遵守状況、運営指導の履歴、加算の取得状況と算定要件の充足、個別支援計画に定めた支援時間と実際の提供時間の整合、支援プログラムの公表状況などを確認します。
- 最終契約の締結: DDの結果を踏まえて、譲渡価格や譲渡日、職員の処遇などの最終条件を交渉し、正式な契約を締結します。児発管や中心となる職員が譲渡後も働き続けるかどうかも、条件の一つになります。
- 関係者への説明: 職員、利用している児童らの保護者への説明は、原則として最終契約の締結後に行います。事業所の物件を賃借している場合の貸主や、借入れのある金融機関など、承諾や事前の連絡が必要な相手がいれば、説明の時期と順番を事前に決めておきます。
- クロージングと行政手続き: 譲渡代金の決済とともに経営権や事業が譲受企業に移り、M&Aが完了します。事業譲渡の場合、譲受企業は新規の指定申請が必要で、申請の締切が指定予定日より前に設定されているため、譲渡日から逆算して準備を進めます。譲渡企業は、事業の廃止を1カ月前までに指定権者へ届け出ます。
放課後等デイサービス・児童発達支援のM&A・売却事例
当社が支援した放課後等デイサービス・児童発達支援のM&Aから、3つの事例を紹介します。事業所の規模や収支、譲渡の理由、選んだスキームは、案件ごとに大きく異なります(※事業所の所在地や数値は、特定を避けるため一部をぼかしています)。
事例①:開業2年目、収支がトントンの事業所を株式譲渡した事例
| 譲渡対象 | 放課後等デイサービス1事業所(東海地方、開業2年目) |
| 売上・利益 | 売上約3,000万円、利益はほぼトントン |
| 譲渡理由 | 事業の将来への不安 |
| 譲受企業 | サービス付き高齢者向け住宅などを運営する法人 |
| スキーム | 株式譲渡 |
| 譲渡価額 | 約400万円 |
事例②:DD中に児発管らが退職も成約に至った事例
| 譲渡対象 | 放課後等デイサービス4事業所(九州地方) |
| 売上・利益 | 売上1億円台後半、利益約1,800万円 |
| 譲渡理由 | 経営者の早期引退 |
| 譲受企業 | 障害福祉事業や製造業を手掛ける法人 |
| スキーム | 出資持分譲渡 |
| 譲渡価額 | 約7,000万円 |
作業療法士や理学療法士、児発管が多く在籍していて専門職の体制が評価された事業所です。一方で、デューデリジェンスの最中に作業療法士と児発管が退職しました。譲受企業とともに、譲渡後も人員基準を満たし続けられるかを確認したうえで成約に至っています。
事例③:多機能型2拠点。株式譲渡から一部拠点の事業譲渡に切り替えて成約に至った事例
| 譲渡対象 | 放課後等デイサービス・児童発達支援の多機能型2拠点(近畿地方) |
| 売上・利益 | 売上約3,500万円、約500万円の赤字 |
| 譲渡理由 | ほかの事業への集中 |
| 譲受企業 | 同じ地域で同じサービスを運営する医療法人 |
| スキーム | 事業譲渡 |
| 譲渡価額 | 約650万円 |
当初は株式譲渡を前提に交渉を進めていましたが、拠点が離れた場所にあったことから、譲受企業の運営エリアにある拠点を切り出す事業譲渡に切り替えて成約に至った事例です。同地域で同じサービスを運営する法人にとっては、近隣の拠点を加えることで、運営の範囲を広げられます。赤字の事業所でも、譲受企業の事業との組み合わせによって譲渡が成立した例です。
放課後等デイサービス・児童発達支援のM&A・売却案件
放課後等デイサービス・児童発達支援の売却案件は、カイポケM&Aの売却案件一覧から検索できます。
よくある質問
Q. 放課後等デイサービスに将来性はありますか?
市場の規模は拡大を続けています。事業所数は2025年度(令和7年度)に2万4,080カ所(一月平均)、費用額は約6,751億円で、いずれも増加が続いています。収支差率も2024年度(令和6年度)決算で9.1%と、障害福祉サービスの中で高い水準です。
一方で国は、2026年(令和8年)6月から新規指定の事業所の基本報酬を引き下げ、2027年度(令和9年度)の報酬改定に向けては、9割超の事業所が算定する加算の見直しも検討しています。業界全体の伸びと、個々の事業所の先行きは分けて考える必要があります。自社の加算の構成や人員の状況を確認したうえで、今後の運営を考えることが大切です。
Q. 赤字の放課後等デイサービスでも売却できますか?
赤字であっても、譲渡を検討すること自体はできます。当社が支援した事例の中にも、約500万円の赤字だった多機能型2拠点を同じ地域の医療法人に事業譲渡したケースや、開業2年目で収支がトントンの事業所を株式譲渡したケースがあります。
ただし、M&Aの価格は純資産と利益をもとに交渉することが多く、赤字の場合は利益による上乗せが見込めません。借入が多く残っていれば、価格はさらに低くなります。譲受企業は利益のほかに、職員の体制や、自社の事業との組み合わせなども見ています。条件は事業所ごとに大きく異なるため、拠点ごとの収支や借入の状況をもとに、個別に相談することをおすすめします。
Q. 事業譲渡をすると、2026年(令和8年)6月からの新規指定の報酬特例の対象になりますか?
事業譲渡では、譲り受ける法人が新たに指定を受けます。ただし、合併・分割・事業譲渡に伴う指定であっても、譲渡の前後で実質的に継続して運営されていると認められれば、既存の事業所と同じ扱いになり、引き下げの対象にはなりません。
どのような場合に「実質的な継続」と認められるかは、譲渡の契約を結ぶ前に、事業所の所在地の指定権者に確認しておくことが重要です。
まとめ:放課後等デイサービス・児童発達支援のM&A・事業承継のご相談なら『カイポケM&A』へ
放課後等デイサービス・児童発達支援のM&Aに関する知見が豊富なカイポケM&Aが、貴社に最適なパートナーをご紹介します。
【カイポケM&Aが選ばれる3つの理由】
① 介護・福祉・医療領域における国内最大級のネットワーク
② 業界知見豊富な専門コンサルタントのサポート
③ 譲渡企業様は完全成功報酬制(着手金0円)、譲受企業様も着手金は無料で業界最安水準の料金体系
>>カイポケM&Aが選ばれる理由について詳細はこちら
運営元である株式会社エス・エム・エスが福祉・介護・医療分野で培ってきた独自のネットワークを活かし、信頼性の高いマッチングを実現します。豊富な相談実績と業界知見をもとに、はじめての方や中小規模の事業者の方も安心してご相談いただけます。
M&Aは経営者ご本人だけでなく、ご家族や従業員、利用している子どもや保護者など、関わるすべての方の将来を左右する大きな決断です。一人で悩まず、まずはお気軽にご相談ください。
簡単・無料のオンライン査定も実施していますので、事業承継の第一歩としてぜひご活用ください。